Domain motorradgeschäfte.de kaufen?
Wir ziehen mit dem Projekt
motorradgeschäfte.de um.
Sind Sie am Kauf der Domain
motorradgeschäfte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motorradgeschäfte.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
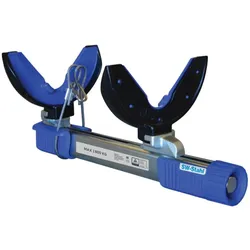
SW-Stahl, Fahrzeug Werkzeug, 10207L Werkstatt-FederspannerDer SW-Stahl 10207L Werkstattfederkompressor ist ein spezialisiertes Werkzeug, das für die sichere und effiziente Demontage und Montage von McPherson-Federbeinen in der Automobilanwendung entwickelt wurde. Dieses professionelle Werkzeug ermöglicht schnelles und präzises Arbeiten, während die Sicherheit des Bedieners durch ein integriertes Sicherheitssystems mit Sicherheitsstift priorisiert wird. Die vollständige Lieferung umfasst die Basiseinheit, zwei Paar Platten, die mit Polyurethan-Schutz-Einsätzen ausgestattet sind, um Beschädigungen der Federoberflächen zu verhindern, sowie ein Sicherheitsseil für zusätzliche Sicherheit während des Betriebs. Hergestellt aus langlebigen Materialien, bietet dieser Federkompressor Stabilität unter Druck und zuverlässige Leistung in Werkstattumgebungen. Die Polyurethan-Einsätze bieten einen schützenden Puffer, der hilft, die Integrität der Federbeschichtungen während der Kompressions- und Dekompressionsprozesse zu bewahren. Mit seiner gezielten Anwendung für McPherson-Federbeine erfüllt dieses Werkzeug die spezifischen Anforderungen der Wartung und Reparatur von Aufhängungssystemen. Die Sicherheitsmerkmale, einschliesslich des Verriegelungsstifts und des Sicherheitsseils, tragen zu einem kontrollierten Betrieb während des Kompressionszyklus bei. Dieses Werkstattwerkzeug unterstützt professionelle Kfz-Techniker bei der Durchführung von Arbeiten an der Aufhängung mit verbesserten Sicherheitsmassnahmen und effizienter Arbeitsablaufintegration. Das Design betont die funktionale Zuverlässigkeit und Betriebssicherheit für den wiederholten Einsatz unter anspruchsvollen Werkstattbedingungen. Die ordnungsgemässe Anwendung des Werkzeugs gemäss den Herstelleranweisungen gewährleistet optimale Leistung und hält die Sicherheitsstandards während der Wartungsverfahren für Federbeine ein.687,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
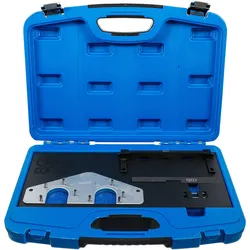
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-Satzzum Einstellen und Überprüfen der Motor-Steuerzeiten geeignet für Mercedes-Benz Motoren M156 und M159, verbaut in folgenden Modellen: Motor M156: C63 AMG (08-), ML 63 AMG (06-), SL 63 AMG (08-), S 63 AMG (06-), R 63 AMG (06-), E 63 AMG (06-), CLS 63 AMG (07-), CLK 63 AMG (07-), CL 63 AMG (06-) M159: SLS AMG Lieferumfang: Nockenwellen-Haltewerkzeug, zu verwenden wie OEM 156589006100 Einstellplatte, zu verwenden wie OEM 156589003200 Nockenwellen-Ausrichtwerkzeug, zu verwenden wie OEM 156589006100 Nockenwellenrad-Vorspannwerkzeug, zu verwenden wie OEM 156589016300102,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SW-Stahl, Fahrzeug Werkzeug, Motor-EinstellwerkzeugsatzDer Motor-Einstellwerkzeugsatz von SW-Stahl ist ein spezialisiertes Werkzeugset, das für die präzise Einstellung der Steuerzeiten in bestimmten Mercedes-Benz Diesel-Motoren entwickelt wurde. Es umfasst zwei Nockenwellen-Arretierungen und eine Kurbelwellen-Riemenscheiben-Arretierung, die für den Wechsel der Steuerkette oder bei Motorreparaturen unerlässlich sind. Dieses Set ist kompatibel mit 1,8 l und 2,2 l 4-Zylinder Diesel-Motoren, die ab dem Jahr 2008 mit einer Steuerkette ausgestattet sind und den Motorcode OM 651 tragen. Die Verwendung dieses Werkzeugs gewährleistet eine korrekte Montage und Einstellung, was für die Leistung und Langlebigkeit des Motors entscheidend ist. Die hohe Qualität und die präzise Verarbeitung des Sets machen es zu einer wertvollen Ergänzung für jede Kfz-Werkstatt oder für ambitionierte Hobbymechaniker, die an Mercedes-Benz Fahrzeugen arbeiten. - Enthält zwei Nockenwellen-Arretierungen und eine Kurbelwellen-Riemenscheiben-Arretierung - Geeignet für 1,8 l und 2,2 l 4-Zylinder Mercedes-Benz Diesel-Motoren ab 2008 - Kompatibel mit Motorcode OM 651 - Verwendbar mit spezifischen Mercedes-Benz OE-Nummern für Nocken- und Kurbelwellen-Arretierungen.143,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
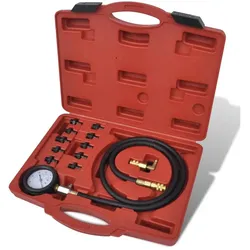
Fahrzeug Werkzeug, Motor- und Öldruck-TestsetDieses Motor- und Öldruck-Testset eignet sich zur Diagnose von abgenutzten Ölpumpen und Motoren, defekten Öldruckschaltern und Druckwarnanzeigen. Es verfügt über ein stossfestes Doppelskalen-Messgerät, mit dem eine schnelle und genaue Öldruckprüfung möglich ist. Ausserdem hat es einen Schnellkupplungsadapter mit einem eingebauten Absperrventil. Der flexible Schlauch ermöglicht Benutzern den Zugriff auf selbst schwer zugängliche Bereiche. Hergestellt aus hochwertigem Material, ist dieser Werkzeugsatz sehr langlebig. Das Kit wird in einem Transportkoffer geliefert. - Grösse: 39 x 31 x 8,5 cm (L x B x H) - Mit 10 Adaptern - Messgerät Durchmesser: 80 mm - Das Set enthält: - 1 x Manometer: 0 - 10 bar (0 bis 140 PSI) - 1 x 1200 mm flexibler Schlauch mit einem Schnellwechseladapter - 5 x Adapter: M10 x 1,0, M12 x 1,5, M14 x 1,5, M16 x 1,5, M18 x 1,5 - 5 x Adapter: 1/8" x 27 NPT, 1/4" x 18 NPT, 3/8" x 20 UNF, 1/2" x 20 UNF, R 1/8" - 1 x 90° Schnellwechseladapter.45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
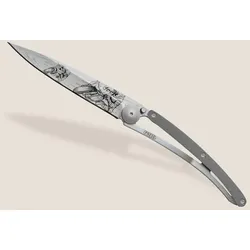
Deejo 37g Aluminium Motorradrennen Taschenmesser - STK - MotorradrennenEin Deejo-Tattoo, das genauso Vollgas gibt wie du! Ultraleichtes Messer aus Z40C13 Edelstahl mit matter Oberfläche. Klinge mit ‚Liner-Lock‘ Sicherheitssperre dekoriert mit einer feinen Lasergravur. Gürtelclip. Aluminium-Griff.69,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
SW-Stahl, Fahrzeug Werkzeug, 10207L Werkstatt-FederspannerDer SW-Stahl 10207L Werkstattfederkompressor ist ein spezialisiertes Werkzeug, das für die sichere und effiziente Demontage und Montage von McPherson-Federbeinen in der Automobilanwendung entwickelt wurde. Dieses professionelle Werkzeug ermöglicht schnelles und präzises Arbeiten, während die Sicherheit des Bedieners durch ein integriertes Sicherheitssystems mit Sicherheitsstift priorisiert wird. Die vollständige Lieferung umfasst die Basiseinheit, zwei Paar Platten, die mit Polyurethan-Schutz-Einsätzen ausgestattet sind, um Beschädigungen der Federoberflächen zu verhindern, sowie ein Sicherheitsseil für zusätzliche Sicherheit während des Betriebs. Hergestellt aus langlebigen Materialien, bietet dieser Federkompressor Stabilität unter Druck und zuverlässige Leistung in Werkstattumgebungen. Die Polyurethan-Einsätze bieten einen schützenden Puffer, der hilft, die Integrität der Federbeschichtungen während der Kompressions- und Dekompressionsprozesse zu bewahren. Mit seiner gezielten Anwendung für McPherson-Federbeine erfüllt dieses Werkzeug die spezifischen Anforderungen der Wartung und Reparatur von Aufhängungssystemen. Die Sicherheitsmerkmale, einschliesslich des Verriegelungsstifts und des Sicherheitsseils, tragen zu einem kontrollierten Betrieb während des Kompressionszyklus bei. Dieses Werkstattwerkzeug unterstützt professionelle Kfz-Techniker bei der Durchführung von Arbeiten an der Aufhängung mit verbesserten Sicherheitsmassnahmen und effizienter Arbeitsablaufintegration. Das Design betont die funktionale Zuverlässigkeit und Betriebssicherheit für den wiederholten Einsatz unter anspruchsvollen Werkstattbedingungen. Die ordnungsgemässe Anwendung des Werkzeugs gemäss den Herstelleranweisungen gewährleistet optimale Leistung und hält die Sicherheitsstandards während der Wartungsverfahren für Federbeine ein.687,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-Satzzum Einstellen und Überprüfen der Motor-Steuerzeiten geeignet für Mercedes-Benz Motoren M156 und M159, verbaut in folgenden Modellen: Motor M156: C63 AMG (08-), ML 63 AMG (06-), SL 63 AMG (08-), S 63 AMG (06-), R 63 AMG (06-), E 63 AMG (06-), CLS 63 AMG (07-), CLK 63 AMG (07-), CL 63 AMG (06-) M159: SLS AMG Lieferumfang: Nockenwellen-Haltewerkzeug, zu verwenden wie OEM 156589006100 Einstellplatte, zu verwenden wie OEM 156589003200 Nockenwellen-Ausrichtwerkzeug, zu verwenden wie OEM 156589006100 Nockenwellenrad-Vorspannwerkzeug, zu verwenden wie OEM 156589016300102,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
SW-Stahl, Fahrzeug Werkzeug, Motor-EinstellwerkzeugsatzDer Motor-Einstellwerkzeugsatz von SW-Stahl ist ein spezialisiertes Werkzeugset, das für die präzise Einstellung der Steuerzeiten in bestimmten Mercedes-Benz Diesel-Motoren entwickelt wurde. Es umfasst zwei Nockenwellen-Arretierungen und eine Kurbelwellen-Riemenscheiben-Arretierung, die für den Wechsel der Steuerkette oder bei Motorreparaturen unerlässlich sind. Dieses Set ist kompatibel mit 1,8 l und 2,2 l 4-Zylinder Diesel-Motoren, die ab dem Jahr 2008 mit einer Steuerkette ausgestattet sind und den Motorcode OM 651 tragen. Die Verwendung dieses Werkzeugs gewährleistet eine korrekte Montage und Einstellung, was für die Leistung und Langlebigkeit des Motors entscheidend ist. Die hohe Qualität und die präzise Verarbeitung des Sets machen es zu einer wertvollen Ergänzung für jede Kfz-Werkstatt oder für ambitionierte Hobbymechaniker, die an Mercedes-Benz Fahrzeugen arbeiten. - Enthält zwei Nockenwellen-Arretierungen und eine Kurbelwellen-Riemenscheiben-Arretierung - Geeignet für 1,8 l und 2,2 l 4-Zylinder Mercedes-Benz Diesel-Motoren ab 2008 - Kompatibel mit Motorcode OM 651 - Verwendbar mit spezifischen Mercedes-Benz OE-Nummern für Nocken- und Kurbelwellen-Arretierungen.143,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrzeug Werkzeug, Motor- und Öldruck-TestsetDieses Motor- und Öldruck-Testset eignet sich zur Diagnose von abgenutzten Ölpumpen und Motoren, defekten Öldruckschaltern und Druckwarnanzeigen. Es verfügt über ein stossfestes Doppelskalen-Messgerät, mit dem eine schnelle und genaue Öldruckprüfung möglich ist. Ausserdem hat es einen Schnellkupplungsadapter mit einem eingebauten Absperrventil. Der flexible Schlauch ermöglicht Benutzern den Zugriff auf selbst schwer zugängliche Bereiche. Hergestellt aus hochwertigem Material, ist dieser Werkzeugsatz sehr langlebig. Das Kit wird in einem Transportkoffer geliefert. - Grösse: 39 x 31 x 8,5 cm (L x B x H) - Mit 10 Adaptern - Messgerät Durchmesser: 80 mm - Das Set enthält: - 1 x Manometer: 0 - 10 bar (0 bis 140 PSI) - 1 x 1200 mm flexibler Schlauch mit einem Schnellwechseladapter - 5 x Adapter: M10 x 1,0, M12 x 1,5, M14 x 1,5, M16 x 1,5, M18 x 1,5 - 5 x Adapter: 1/8" x 27 NPT, 1/4" x 18 NPT, 3/8" x 20 UNF, 1/2" x 20 UNF, R 1/8" - 1 x 90° Schnellwechseladapter.45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.